Jakarta – Pemberlakuan Kitab Undang-Undang Hukum Pidana (KUHP) Baru melalui Undang-Undang Nomor 1 Tahun 2023 menjadi tonggak penting dalam pembaruan hukum pidana nasional. Di sektor perbankan, regulasi ini diharapkan mampu mengakhiri praktik lama yang kerap menyamakan kegagalan bisnis dengan tindak pidana.
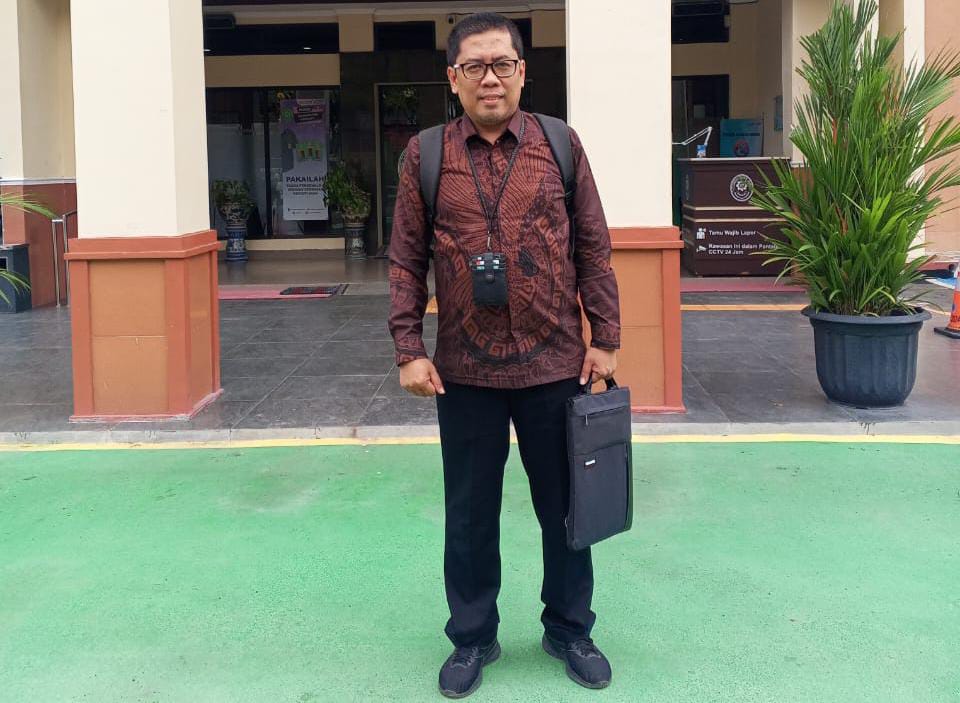
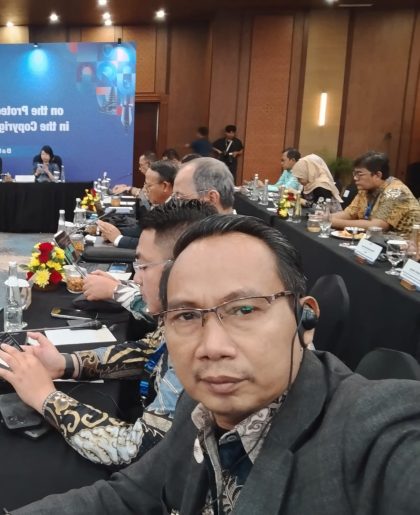
Praktisi hukum perbankan dari Kantor Hukum ADA SOLUTIONS, Arip Wampasena, S.H., M.H., menilai bahwa KUHP baru sejatinya membuka ruang koreksi terhadap pola kriminalisasi kredit bermasalah yang selama ini terjadi.
“Selama bertahun-tahun, setiap kredit macet hampir selalu dicurigai sebagai kejahatan. Padahal, dalam dunia perbankan, risiko adalah keniscayaan. KUHP baru memberikan instrumen yang lebih rasional untuk memisahkan kegagalan bisnis dari perbuatan pidana,” ujar Arip.
Pergeseran Paradigma: Risiko Bisnis Bukan Delik Pidana
Menurut Arip, salah satu nilai penting KUHP baru adalah penegasan unsur mens rea atau niat jahat sebagai fondasi pertanggungjawaban pidana. Tanpa niat jahat sejak awal, kegagalan usaha tidak dapat dipaksakan menjadi penipuan.
“Business judgment error tidak bisa lagi diperlakukan sebagai tindak pidana. Kalau kredit diajukan dengan data wajar, melalui prosedur yang benar, lalu gagal karena kondisi ekonomi, itu murni risiko bisnis,” tegasnya.
Ia menekankan, KUHP baru akan menjadi instrumen progresif bila dibaca secara utuh. Namun sebaliknya, dapat kehilangan makna jika aparat penegak hukum tetap menggunakan pendekatan lama yang simplistik.
Pidana Korporasi: Mengakhiri Logika ‘Direksi Pasti Salah’
KUHP baru juga mempertegas pertanggungjawaban pidana korporasi. Bank sebagai badan hukum dapat dimintai pertanggungjawaban pidana, tanpa serta-merta menyeret direksi secara personal.
Arip menjelaskan, pendekatan ini sangat penting untuk meluruskan praktik penegakan hukum yang selama ini cenderung menjadikan jabatan sebagai dasar kesalahan.
“Direksi tidak otomatis bertanggung jawab secara pidana hanya karena jabatannya. KUHP baru mensyaratkan adanya perintah, pembiaran, atau keuntungan pribadi. Ini koreksi besar terhadap praktik lama,” jelasnya.
Kredit Macet Bukan Kejahatan
Lebih lanjut, Arip menegaskan bahwa KUHP baru secara prinsip tidak mengkriminalisasi wanprestasi. Gagal bayar, restrukturisasi, haircut, hingga write-off adalah bagian dari manajemen risiko perbankan yang sah.
“Kalau setiap kredit macet dipidanakan, maka fungsi intermediasi bank lumpuh. KUHP baru memperkuat posisi bahwa sengketa kredit adalah ranah perdata, kecuali ada niat jahat dan keuntungan pribadi,” katanya.
Pasal Rawan dan Strategi Pembelaan
Meski demikian, Arip mengakui masih terdapat pasal-pasal yang rawan disalahgunakan, khususnya terkait penipuan, penggelapan, dan penyalahgunaan kepercayaan. Oleh karena itu, kesiapan dokumentasi menjadi faktor penentu.
“Pembelaan yang efektif di kasus perbankan bukan retorika, tetapi dokumen. SOP, notulen komite kredit, analisa risiko, dan keputusan kolektif adalah benteng hukum utama,” ungkap Arip.
Direksi Harus Aktif Melindungi Diri
Arip mengingatkan, KUHP baru tidak memberikan perlindungan otomatis. Perlindungan hukum hanya hadir jika direksi menjalankan prinsip tata kelola yang baik.
“Keputusan kolektif, berbasis data, tanpa konflik kepentingan, dan tanpa keuntungan pribadi—itu kunci. Kalau ada kebijakan sepihak atau titipan, KUHP baru justru lebih rapi untuk menjerat,” tegasnya.
Kesimpulan
Menurut Arip Wampasena, KUHP baru merupakan peluang besar untuk membangun penegakan hukum perbankan yang lebih adil dan beradab. Namun keberhasilan itu sangat bergantung pada cara membaca dan menerapkannya.
“Masalah utama kita sering bukan di pasal, tetapi di pola pikir. KUHP baru sudah lebih modern. Tinggal keberanian aparat dan para pihak untuk menegakkan hukum secara cerdas, proporsional, dan berkeadilan,” pungkasnya.
Dengan pendekatan yang tepat, KUHP baru dapat menjadi instrumen perlindungan hukum bagi direksi bank, pejabat kredit, dan debitur beritikad baik—sekaligus mencegah kriminalisasi kebijakan bisnis yang sah.

Komentar